


Bertekad Wujudkan Industri Jasa Keuangan yang Dapat Memajukan Kesejahteraan Umum
📅 Jumat, 28 Agu 2026, 00:00 WIB | Oleh: Tim Redaksi
 Doc: istimewa
Otoritas Jasa Keuangan terus berupaya melaksanakan tugas pengaturan dan pengawasan terhadap kegiatan jasa keuangan di sektor perbankan secara teratur, adil, transparan, dan akuntabel
Sebagai lembaga pengawas industri jasa keuangan yang terpercaya, melindungi kepentingan konsumen dan masyarakat, dan mampu mewujudkan industri jasa keuangan menjadi pilar perekonomian nasional yang berdaya saing global serta dapat memajukan kesejahteraan umum, Otoritas Jasa Keuangan (OJK) memiliki misi mewujudkan terselenggaranya seluruh kegiatan di dalam sektor jasa keuangan secara teratur, adil, transparan, dan akuntabel, mewujudkan sistem keuangan yang tumbuh secara berkelanjutan dan stabil, serta melindungi kepentingan konsumen dan masyarakat.
OJK sendiri dibentuk berdasarkan UU Nomor 21 Tahun 2011 yang berfungsi menyelenggarakan sistem pengaturan dan pengawasan yang terintegrasi terhadap keseluruhan kegiatan di dalam sektor jasa keuangan.
Salah satu tugas OJK adalah melaksanakan tugas pengaturan dan pengawasan terhadap kegiatan jasa keuangan di sektor perbankan. Dalam melaksanakan fungsi bidang pengawasan sektor perbankan, OJK mempunyai sejumlah tugas pokok antara lain mendukung pengaturan bank dan pengembangan sistem pengawasan bank, melakukan pembinaan, pengawasan, pemeriksaan bank dan penegakan hukum atas peraturan di bidang perbankan.
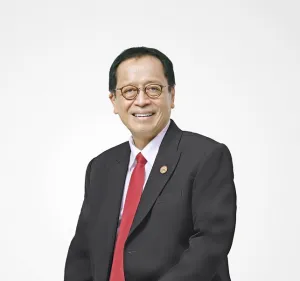
Untuk mengetahui secara lebih lanjut mengenai peran, tantangan dan langkah-langkah apa saja yang akan dan telah dilaksanakan OJK terkait dengan pengaturan dan pengawasan terhadap kegiatan jasa keuangan di sektor perbankan, wartawan Koran Jakarta, Frederikus W Sabini, merangkum pemaparan dari Kepala Eksekutif Pengawas Perbankan Otoritas Jasa Keuangan, Dian Ediana Rae, dalam berbagai kesempatan.
Berikut petikan wawancaranya.
Tantangan apa saja yang menerpa industri perbankan saat ini?
Terdapat sejumlah tantangan yang dihadapi industri perbankan nasional saat ini, salah satunya dukungan kebijakan untuk pemulihan ekonomi pasca-pandemi atau post pandemic policy responses.
Tantangan lainnya antara lain spillover effect tensi geopolitik yang masih tinggi sehingga mendorong volatilitas harga komoditas dan energi, lonjakan inflasi dan kenaikan suku bunga era higher for longer, serta adanya potensi perlambatan ekonomi.
Juga ada faktor perkembangan yang sangat luar biasa dalam konteks digitalization, berupa percepatan digitalisasi dan emerging technology serta aspek kesiapan industri baik dari sisi people, dari proses, dan teknologi.
Risiko yang terkait dengan iklim (climate related risks) juga menjadi tantangan selanjutnya yang dihadapi perbankan. Hal ini berupa risiko keuangan sebagai dampak perubahan iklim serta upaya untuk mencapai target net zero emission.
Tak hanya itu, adanya tiga isu struktural yang mengemuka di industri perbankan. Salah satunya termasuk tuntutan penguatan struktur industri agar lebih berdaya saing, baik melalui pemenuhan modal minimum serta penguatan manajemen risiko.
Isu struktural kedua yaitu akselerasi transformasi digital terkait dengan ancaman risiko siber yang semakin beragam. Oleh sebab itu, diperlukan kesiapan infrastruktur mendasar serta kolaborasi dan konektivitas bank.
Terakhir yaitu adanya tuntutan perbankan agar lebih kontributif dalam pembangunan berkelanjutan, khususnya terkait dengan pemenuhan rasio pembiayaan inklusif makroprudensial, target pertumbuhan perekonomian regional, dukungan terhadap ekonomi hijau, mitigasi risiko iklim atau climate risk dan pendalaman pasar keuangan.
Like, Share, Comment:




Website kami bergantung pada iklan untuk terus dapat menghadirkan jurnalisme berkualitas.
Dukung kami dengan mengijinkan iklan tampil di browser anda.
- Klik ikon AdBlock pada area ekstensi browser (di bagian pojok kanan atas).
- Lalu klik pilihan untuk menonaktifkan atau pilihan "Don't run on this website / on this page".
Setelah itu Refresh / Muat Ulang halaman ini.


 Google News
 Instagram
 YouTube
 TikTok
 Twitter
 Threads
Komentar (0)
Belum ada komentar.
Silakan login via Google untuk dapat memberi komentar!