


SLIK Disalahpahami, Padahal Bukan Penghalang KPR
📅 Jumat, 27 Jun 2025, 16:50 WIB | Oleh: Tim Penulis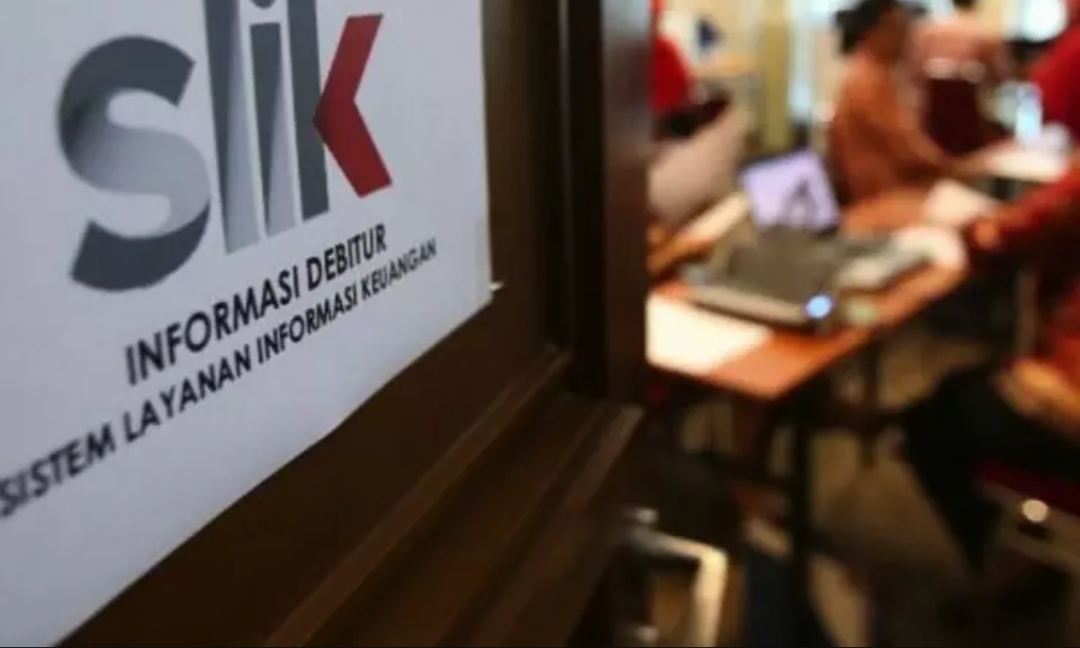 Doc: Istimewa.
JAKARTA - Sistem Layanan Informasi Keuangan (SLIK) OJK sangat penting karena berperan sebagai platform yang mengumpulkan dan menyediakan informasi mengenai riwayat kredit nasabah, yang membantu lembaga keuangan dalam menilai kelayakan kredit.
Sistem ini membantu mempercepat proses analisis dan pengambilan keputusan pemberian kredit serta mengurangi risiko kredit bermasalah di kemudian hari.
Chief Economist PermataBank Josua Pardede menyampaikan Sistem Layanan Informasi Keuangan (SLIK) yang dikelola Otoritas Jasa Keuangan (OJK) bukanlah semacam daftar hitam (blacklist) yang serta-merta menghalangi persetujuan nasabah memperoleh kredit pemilikan rumah (KPR).
Ia mengatakan keputusan kredit tetap mempertimbangkan penilaian menyeluruh terhadap kapasitas finansial calon debitur.
“SLIK bukan penghalang mutlak karena ada penilaian ulang menyeluruh terhadap kapasitas finansial debitur," kata Josua dalam keterangannya di Jakarta, Kamis (26/6).
SLIK merupakan sistem informasi yang menyediakan data riwayat kredit seseorang.
Data ini digunakan oleh lembaga keuangan, seperti bank dan perusahaan pembiayaan, untuk menilai kelayakan calon debitur dalam proses pemberian kredit atau pembiayaan.
SLIK menggantikan peran BI checking dengan tujuan utama mencatat riwayat kredit debitur secara terpusat untuk mengurangi asimetri informasi dan meningkatkan manajemen risiko perbankan.
Laporan perbankan ke OJK beberapa waktu lalu menyebutkan bahwa kredit termasuk KPR yang ditolak karena mengacu data SLIK hanya berkisar 1-3 persen dari jumlah total pengajuan kredit.
Hal ini menunjukkan bahwa bank masih membuka peluang bagi debitur selama profil keuangan mereka dinilai layak.
Untuk itu, Josua menekankan SLIK bukan satu-satunya acuan penilaian.
Bank juga menerapkan prinsip 5C (character, capacity, capital, collateral, condition) untuk mengevaluasi kelayakan kredit.
Ia menjelaskan kemampuan (capacity) membayar menjadi perhatian utama, dengan rasio cicilan terhadap pendapatan biasanya dibatasi maksimal 30-40 persen.
Stabilitas penghasilan, terutama dari pekerjaan formal, akan meningkatkan peluang persetujuan.
Like, Share, Comment:



Website kami bergantung pada iklan untuk terus dapat menghadirkan jurnalisme berkualitas.
Dukung kami dengan mengijinkan iklan tampil di browser anda.
- Klik ikon AdBlock pada area ekstensi browser (di bagian pojok kanan atas).
- Lalu klik pilihan untuk menonaktifkan atau pilihan "Don't run on this website / on this page".
Setelah itu Refresh / Muat Ulang halaman ini.


 Google News
 Instagram
 YouTube
 TikTok
 Twitter
 Threads
Komentar (0)
Belum ada komentar.
Silakan login via Google untuk dapat memberi komentar!