


Kredit Berkelanjutan Melaju Kencang, Sektor Konvensional Terancam Tertinggal!
📅 Jumat, 13 Jun 2025, 20:38 WIB | Oleh: Tim Penulis
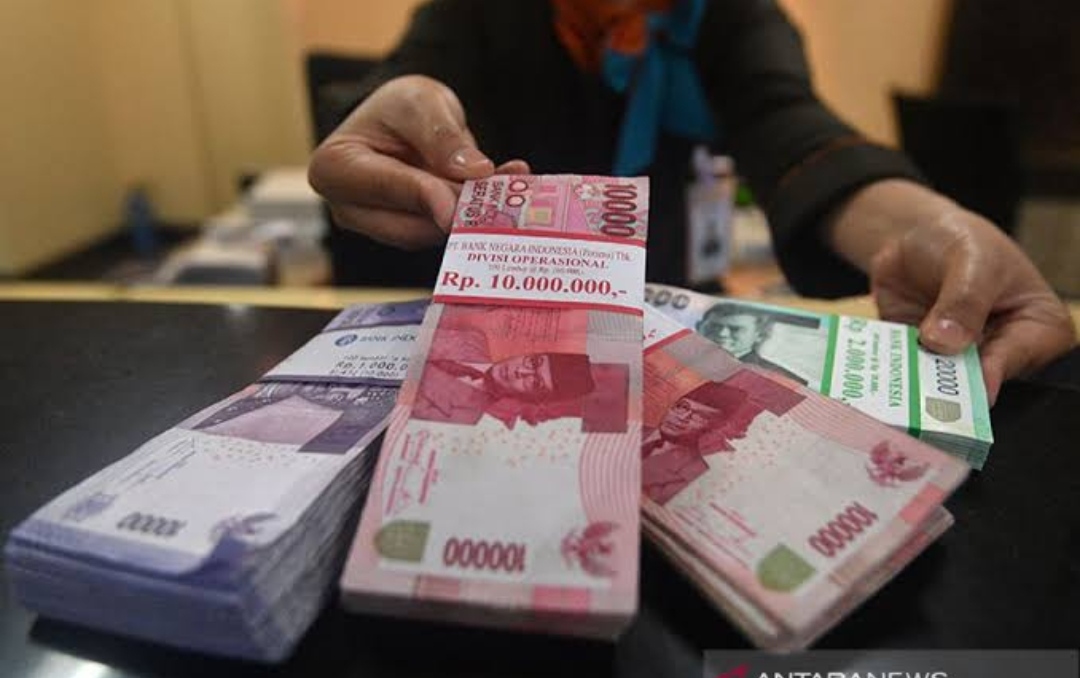 Doc: ANTARA FOTO/Sigid Kurniawan
JAKARTA - Pembiayaan berkelanjutan sangat penting karena membantu mewujudkan pembangunan ekonomi yang ramah lingkungan, sosial, dan memiliki tata kelola yang baik (ESG).
Pembiayaan ini memastikan bahwa investasi yang dilakukan tidak hanya menguntungkan secara finansial, tetapi juga berdampak positif bagi masyarakat dan lingkungan, serta tidak merugikan generasi mendatang.
Otoritas Jasa Keuangan (OJK) menyampaikan, tren peningkatan kredit/pembiayaan berkelanjutan diproyeksikan terus berlanjut, sejalan dengan dukungan perbankan terhadap target net zero emission (NZE) pemerintah Indonesia pada 2060 atau lebih cepat.
“Dapat kami sampaikan bahwa OJK bersama dengan perbankan Indonesia menunjukkan komitmen yang kuat dalam mendukung kredit/pembiayaan berkelanjutan dan penerapan prinsip environmental, social, and governance (ESG),” kata Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae dalam jawaban tertulis di Jakarta, Jumat (13/6).
Dian mencatat, kredit/pembiayaan berkelanjutan masih melanjutkan tren positif dengan mayoritas penyaluran berasal dari bank-bank dalam kategori KBMI (Klasifikasi Bank berdasarkan Modal Inti) 3 dan 4.
Berdasarkan rilis Laporan Berkelanjutan dari Himbara (Himpunan Bank Milik Negara), total kredit/pembiayaan berkelanjutan yang disalurkan tercatat sebesar Rp1.452 triliun pada tahun 2024.
Dian menyampaikan bahwa peningkatan kredit/pembiayaan berkelanjutan tidak terlepas dari adanya bauran kebijakan keuangan berkelanjutan OJK.
Salah satu yang telah dilakukan yaitu penerbitan panduan dari OJK antara lain Climate Risk Management & Scenario Analysis (CRMS). Selain itu, OJK juga telah menerbitkan Taksonomi Keuangan Berkelanjutan Indonesia (TKBI) versi 2 pada Februari 2025.
Menurut Dian, implementasi keuangan berkelanjutan di sektor perbankan merupakan peluang pertumbuhan ekonomi yang inovatif dan inklusif, di mana tantangan yang dihadapi mampu menghadirkan business opportunity yang baru.
Ia mencontohkan, proyek-proyek hijau umumnya memiliki profil risiko yang lebih kompleks dan jangka waktu pengembalian yang lebih panjang dibanding proyek konvensional.
Namun, karakteristik ini membuka peluang bagi perbankan untuk mengembangkan model pembiayaan jangka panjang yang lebih inovatif dan berkelanjutan, sekaligus memperkuat peran perbankan dalam mendukung pembangunan rendah karbon.
Kemudian, masih terbatasnya ketersediaan proyek hijau yang dapat dijadikan acuan pembiayaan mencerminkan besarnya ruang pertumbuhan di sektor ini.
Hal ini dapat mendorong keterlibatan lebih awal dari perbankan dalam mendampingi proyek-proyek tahap awal (early-stage development), yang pada gilirannya memperluas pipeline proyek hijau dan mempercepat terciptanya ekosistem hijau yang lebih terstruktur.
Dian menyebutkan, kendala keterbatasan data dan transparansi informasi dalam proyek hijau memberikan momentum untuk mempercepat pengembangan kerangka penilaian risiko hijau yang lebih komprehensif.
Like, Share, Comment:




FIFA Asean Cup 2026: Drama VAR! Thom Haye Kartu Merah, Indonesia Vs Malaysia Masih 0-0 di Babak Pertama
28 Sep 2026

Website kami bergantung pada iklan untuk terus dapat menghadirkan jurnalisme berkualitas.
Dukung kami dengan mengijinkan iklan tampil di browser anda.
- Klik ikon AdBlock pada area ekstensi browser (di bagian pojok kanan atas).
- Lalu klik pilihan untuk menonaktifkan atau pilihan "Don't run on this website / on this page".
Setelah itu Refresh / Muat Ulang halaman ini.


 Google News
 Instagram
 YouTube
 TikTok
 Twitter
 Threads
Komentar (0)
Belum ada komentar.
Silakan login via Google untuk dapat memberi komentar!