


Ketidakpastian Ekonomi, Ini Tiga Langkah Mengelola Kekayaan agar Tetap Terjaga
Jumat, 20 Nov 2026, 19:38 WIB | Oleh: Haryo Brono
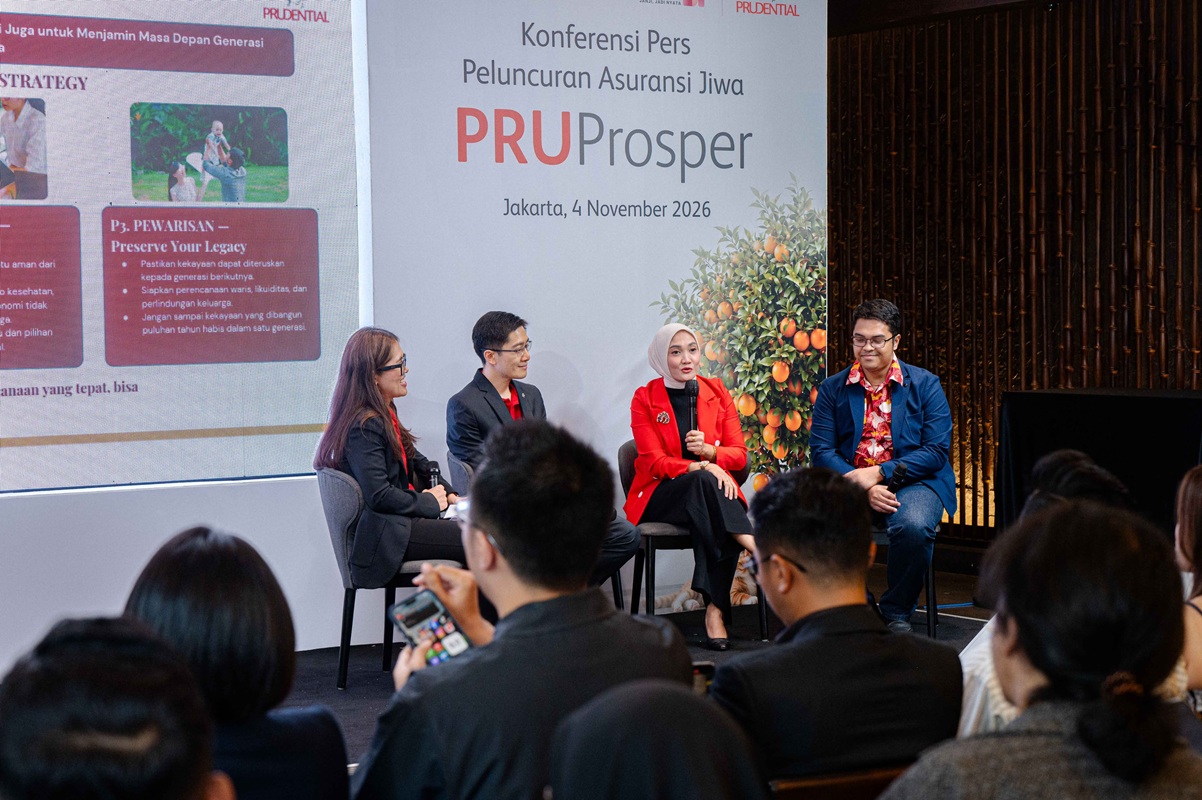 Doc: Prudential Indonesia
JAKARTA — Perubahan kondisi pasar, fluktuasi nilai tukar, dan berbagai risiko kehidupan membuat perencanaan keuangan jangka panjang semakin penting. Bagi individu dengan aset dan penghasilan besar, tantangannya bukan hanya meningkatkan nilai kekayaan, tetapi juga menjaga agar aset tetap terkelola dan dapat memenuhi kebutuhan keluarga ketika kondisi ekonomi berubah.
Segmen affluent dan high net worth (HNW), yang dalam materi Prudential Indonesia dikaitkan dengan penghasilan sekitar Rp900 juta per tahun serta kepemilikan aset investasi lebih besar dibandingkan segmen umum, perlu mempertimbangkan strategi pengelolaan kekayaan secara menyeluruh. Perencanaan tersebut mencakup diversifikasi aset, ketersediaan dana likuid, serta perlindungan finansial.
Certified Financial Planner, Rista Zwestika, mengatakan pengelolaan keuangan tidak seharusnya hanya berorientasi pada imbal hasil investasi. Pembagian risiko, ketersediaan dana tunai, dan perlindungan finansial juga perlu menjadi bagian dari perencanaan.
Sebaiknya Anda baca juga:
“Risiko kehidupan yang tidak dapat kita prediksi dan fluktuasi pasar yang bisa memengaruhi pergerakan nilai tukar rupiah menjadi pengingat bahwa kondisi ekonomi dapat berubah cepat. Dalam situasi seperti ini, fokus pengelolaan keuangan dan aset sebaiknya tidak hanya berfokus pada imbal hasil, tetapi juga pada pembagian risiko, ketersediaan dana tunai, serta proteksi finansial. Cara pandang yang utuh ini membantu kita lebih siap menghadapi berbagai situasi ekonomi,” ujar Rista dalam konferensi pers peluncuran produk asuransi jiwa PruProsper di Jakarta pada Rabu (4/11).
Ia menguraikan tiga strategi yang dapat diterapkan untuk membangun ketahanan finansial atau wealth resilience.
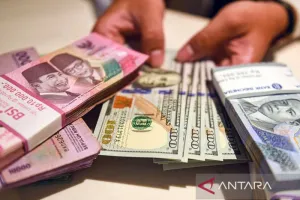
1. Diversifikasi aset dan mata uang Strategi pertama adalah membagi penempatan dana ke berbagai jenis aset dan mata uang. Diversifikasi bertujuan mengurangi ketergantungan portofolio pada satu instrumen atau mata uang sehingga risiko tidak terkonsentrasi pada satu sumber.
Sebaiknya Anda baca juga:
Pemilihan instrumen perlu disesuaikan dengan profil risiko dan tujuan keuangan. Investor juga dapat melakukan penyeimbangan ulang portofolio (rebalancing) secara berkala untuk menjaga komposisi aset agar tetap sesuai dengan rencana awal.
Dengan pendekatan tersebut, pelemahan pada satu jenis instrumen diharapkan tidak langsung memberikan tekanan yang terlalu besar terhadap keseluruhan portofolio.
2. Menjaga likuiditas dan mengelola risiko Strategi berikutnya adalah memastikan ketersediaan dana tunai untuk menghadapi kebutuhan mendadak. Dana darurat menjadi salah satu komponen penting agar seseorang tidak harus menjual aset investasi ketika pasar sedang mengalami penurunan.
Ketersediaan likuiditas juga membantu menjaga agar kebutuhan jangka pendek tidak mengganggu rencana keuangan jangka panjang. Dengan demikian, pengelolaan aset tidak hanya mempertimbangkan potensi pertumbuhan, tetapi juga kemampuan memenuhi kebutuhan sewaktu-waktu.
Besaran dana darurat dapat disesuaikan dengan kondisi keuangan, pengeluaran rutin, tanggungan keluarga, dan karakteristik sumber penghasilan masing-masing individu.
3. Mempertimbangkan solusi keuangan berbasis mata uang asing Bagi keluarga yang memiliki kebutuhan finansial dalam mata uang asing, seperti biaya pendidikan anak di luar negeri, persiapan hari tua, atau perencanaan penerusan aset kepada generasi berikutnya (estate planning), solusi keuangan berbasis mata uang asing dapat menjadi salah satu pertimbangan.
Rista menyarankan agar individu mempertimbangkan instrumen yang menggabungkan perlindungan jiwa dan manfaat tunai terstruktur. Namun, pemilihannya tetap perlu disesuaikan dengan profil risiko, kebutuhan, dan tujuan keuangan jangka panjang.
Penggunaan mata uang asing juga perlu dipertimbangkan secara cermat karena nilai tukar dapat berubah. Karena itu, produk berbasis valuta asing tidak otomatis menghilangkan risiko keuangan, melainkan perlu ditempatkan sebagai bagian dari strategi pengelolaan aset secara keseluruhan.
Perlindungan Jiwa sebagai Bagian dari Perencanaan







 Google News
 Instagram
 YouTube
 TikTok
 Twitter
 Threads
Komentar (0)
Belum ada komentar.
Silakan login via Google untuk dapat memberi komentar!