


IKA USU Jakarta, Deteksi Tujuh Tantangan Perbankan 2027 Dalam Seminar Nasional Lintas Regulator dan Industri Jasa Keuangan
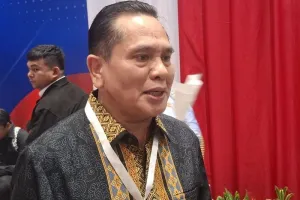
Selasa, 06 Okt 2026, 21:50 WIB | Oleh: Vitto Budi“Teknologi bukan tujuan akhir transformasi sektor keuangan. Nilai sebenarnya terletak pada kemampuan teknologi untuk memperluas akses pembiayaan, meningkatkan efisiensi, memperkuat resiliensi, dan menggerakkan sektor riil,” kata Nixon.
Dari sisi manajemen risiko, Direktur Risk Management BTN, Johanes Barus, menekankan perlunya pergeseran dari pendekatan reaktif menuju pengelolaan risiko yang lebih proaktif, terukur, dan berbasis data.
Pemanfaatan AI dan advanced analytics dinilai dapat meningkatkan kemampuan bank dalam menghasilkan keputusan yang lebih prediktif dan adaptif. Pada saat yang sama, BSSN menegaskan bahwa keamanan siber telah menjadi risiko bisnis yang dapat berdampak pada operasional, keuangan, reputasi, aspek hukum, hingga keberlangsungan perusahaan. Karena itu, transformasi digital harus berjalan seiring dengan penguatan resiliensi, tata kelola, perlindungan data, dan keamanan sistem.
“Inovasi tanpa resiliensi dapat menjadi kerentanan sistemik. Karena itu, ketika sektor keuangan semakin digital, cybersecurity harus bergeser dari sekadar fungsi IT menjadi bagian dari strategi dan keberlangsungan bisnis,” kata Johanes.
Tantangan berikutnya lanjut Johanes adalah membawa digitalisasi dari otomatisasi parsial menuju kecerdasan otonom yang terintegrasi. Penggunaan chatbot, RPA, OCR, dan berbagai perangkat digital perlu diintegrasikan melalui fondasi data, multi-agent architecture, human oversight, dan governance.
Hal itu ditujukan untuk membangun sistem yang semakin cerdas tanpa kehilangan kendali, keamanan, akuntabilitas, dankepercayaan. Namun, kemajuan teknologi juga harus diikuti dengan penguatan persaingan yang sehat.
Lebih Preventif
Guru Besar Hukum Persaingan Usaha USU, Ningrum Natasya Sirait pada kesempatan itu mengatakan transformasi digital tidak otomatis menciptakan persaingan yang sehat. Pergeseran kekuatan pasar menuju data, algoritma, dan infrastruktur digital memunculkan risiko seperti ecosystem lock-in, self-preferencing, eksklusivitas, dan akuisisi calon pesaing.
Sebab itu, kebijakan persaingan perlu lebih preventif dan hadir sejak tahap desain produk. Kolaborasi menjadi kunci perbankan pada 2027. Para narasumber berpendapat bahwa menghadapi tujuh tantangan perbankan tidak dapat dilakukan oleh satu pihak.
Diperlukan sinergi antara pemerintah, regulator, industri, akademisi, media, dan komunitas agar inovasi tidak hanya maju secara teknologi, tetapi juga aman, inklusif, bermakna secara sosial, dan berkelanjutan secara ekonomi.
Dengan teknologi sebagai penggerak, tata kelola sebagai kompas, keamanan sebagai fondasi, dan kolaborasi sebagai kekuatan, industri perbankan Indonesia diharapkan mampu memasuki 2027 dengan lebih cerdas, tangguh, inklusif, dan berkelanjutan serta menghadirkan manfaat yang lebih besar bagi masyarakat dan perekonomian Indonesia.







 Google News
 Instagram
 YouTube
 TikTok
 Twitter
 Threads
Komentar (0)
Belum ada komentar.
Silakan login via Google untuk dapat memberi komentar!