


Bank BNI Kantongi Peringkat idAAA, Bukti Fundamental Kuat dan Valuasi Paling Atraktif
Sabtu, 21 Nov 2026, 16:22 WIB | Oleh: Mohammad Zaki Alatas
 Doc: Dok. Ist
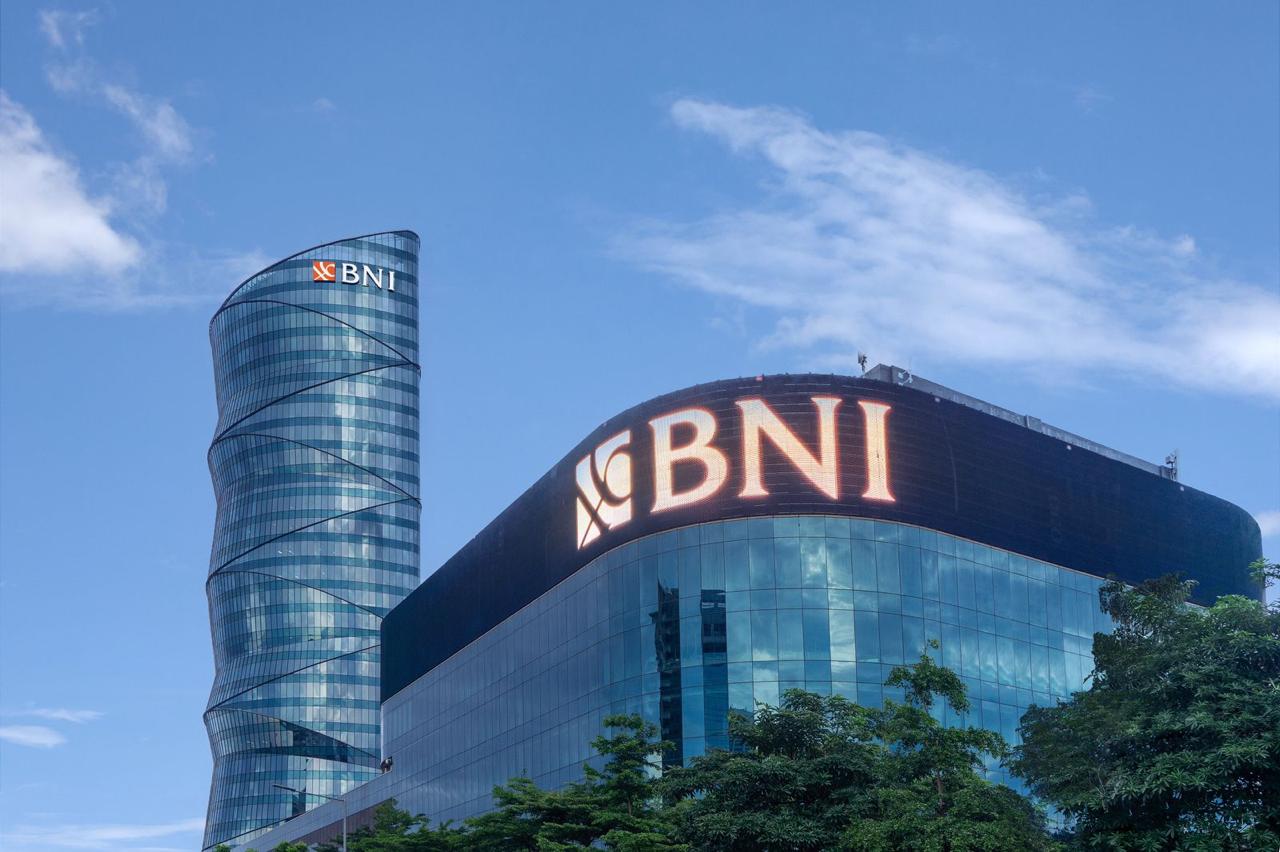
JAKARTA – Di tengah tekanan pasar modal domestik akibat aksi jual investor asing dan fluktuasi nilai tukar rupiah, saham PT Bank Negara Indonesia (Persero) Tbk (BBNI) dinilai memiliki daya tahan fundamental dan valuasi paling atraktif di jajaran bank pelat merah (Himbara).
Pada penutupan perdagangan Jumat (20/11), saham BBNI bertahan cukup kuat di level Rp3.560 per saham. Ketahanan ini terjadi saat Indeks Harga Saham Gabungan (IHSG) ditutup melemah 0,92 persen ke posisi 5.146,33—memperpanjang koreksi sepekan terakhir yang telah terkoreksi 3,77 persen dari level penutupan pekan sebelumnya di 5.344,41.
Direktur Infovesta Utama Jaya, Wawan Hendrayana, menilai koreksi harga yang melanda saham-saham perbankan berkapitalisasi besar saat ini lebih dipicu oleh sentimen eksternal, bukan pelemahan kinerja operasional bank.
Sebaiknya Anda baca juga:
"Harga sahamnya lebih tertekan karena aksi jual asing terkait isu MSCI, bukan karena kinerja banknya memburuk," ujar Wawan kepada wartawan, Sabtu (21/11).
Menurut Wawan, tekanan pasar justru membuat valuasi saham bank Himbara berada di bawah rata-rata historisnya sehingga menarik untuk mulai dikoleksi secara bertahap.
Di antara tiga bank BUMN utama, BNI mencatatkan valuasi paling murah dengan rasio Price to Book Value (PBV) berada di kisaran 0,8 kali—berada di bawah nilai bukunya (undervalued). Angka ini lebih terdiskon dibandingkan Bank Mandiri yang berada di level PBV 1,2 kali (harga saham Rp3.890) dan BRI di kisaran 1,3 kali (harga saham Rp3.080).
Sebaiknya Anda baca juga:
"Valuasi saham bank Himbara saat ini sudah murah dan mulai menarik untuk dikoleksi bertahap, terutama untuk investor jangka panjang," tambah Wawan.
Daya tarik BNI tidak hanya bertumpu pada harga saham yang terdiskon dan potensi imbal hasil dividen di atas bunga deposito, tetapi juga ditopang oleh fundamental bisnis yang terjaga.
Terkini, BNI baru saja mengantongi penegasan peringkat tertinggi idAAA dengan prospek stabil dari PT Pemeringkat Efek Indonesia (PEFINDO). Peringkat tertinggi tersebut mencerminkan kapasitas BNI yang sangat kuat dalam memenuhi komitmen keuangan jangka panjangnya dibandingkan obligor lainnya di Indonesia.
Dari sisi kinerja keuangan, BNI membukukan pertumbuhan laba operasional sebelum pencadangan atau pre-provision operating profit (PPOP) sebesar 11,6 persen secara tahunan (year-on-year/YoY) menjadi Rp27,5 triliun hingga kuartal III 2026.
Sementara itu, dua anggota Himbara lainnya juga mencatatkan pertumbuhan laba positif pada periode sembilan bulan pertama 2026. BRI membukukan laba bersih Rp48,16 triliun (tumbuh 16,8 persen YoY dari Rp41,23 triliun), dan Bank Mandiri mencetak laba bersih konsolidasi Rp45,5 triliun (tumbuh 20,7 persen YoY).
Meski fundamental terjaga, perbankan tetap menghadapi tantangan makroekonomi ke depan. Kenaikan suku bunga acuan Bank Indonesia (BI) sebesar 25 basis poin menjadi 6 persen berpotensi mengerek biaya dana (cost of fund) lebih cepat dibandingkan penyesuaian bunga kredit, sehingga menekan margin bunga bersih (Net Interest Margin/NIM).
Selain itu, pelemahan rupiah dan tingginya suku bunga berisiko memengaruhi kemampuan bayar debitur, khususnya segmen UMKM dan korporasi dengan eksposur utang valuta asing. Hal ini berpotensi meningkatkan biaya pencadangan dan membuat pertumbuhan laba perbankan pada 2027 melambat ke kisaran satu digit rendah.
"Meski begitu, sebagian besar risiko ini sudah tercermin di harga saham sekarang," jelas Wawan.
Menjelang akhir tahun, saham perbankan besar seperti BNI berpeluang menjadi motor penggerak pemulihan IHSG lewat momentum window dressing, dengan catatan tekanan jual asing mulai mereda dan nilai tukar rupiah stabil.







 Google News
 Instagram
 YouTube
 TikTok
 Twitter
 Threads
Komentar (0)
Belum ada komentar.
Silakan login via Google untuk dapat memberi komentar!